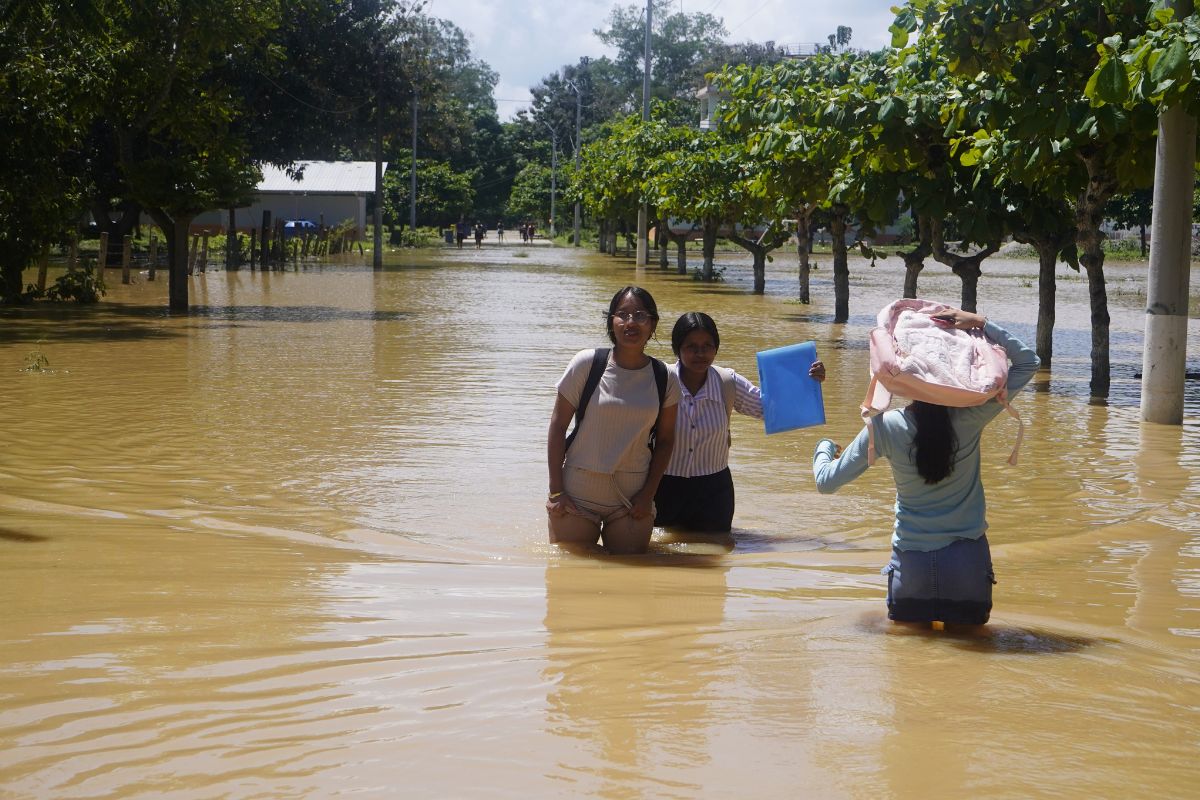
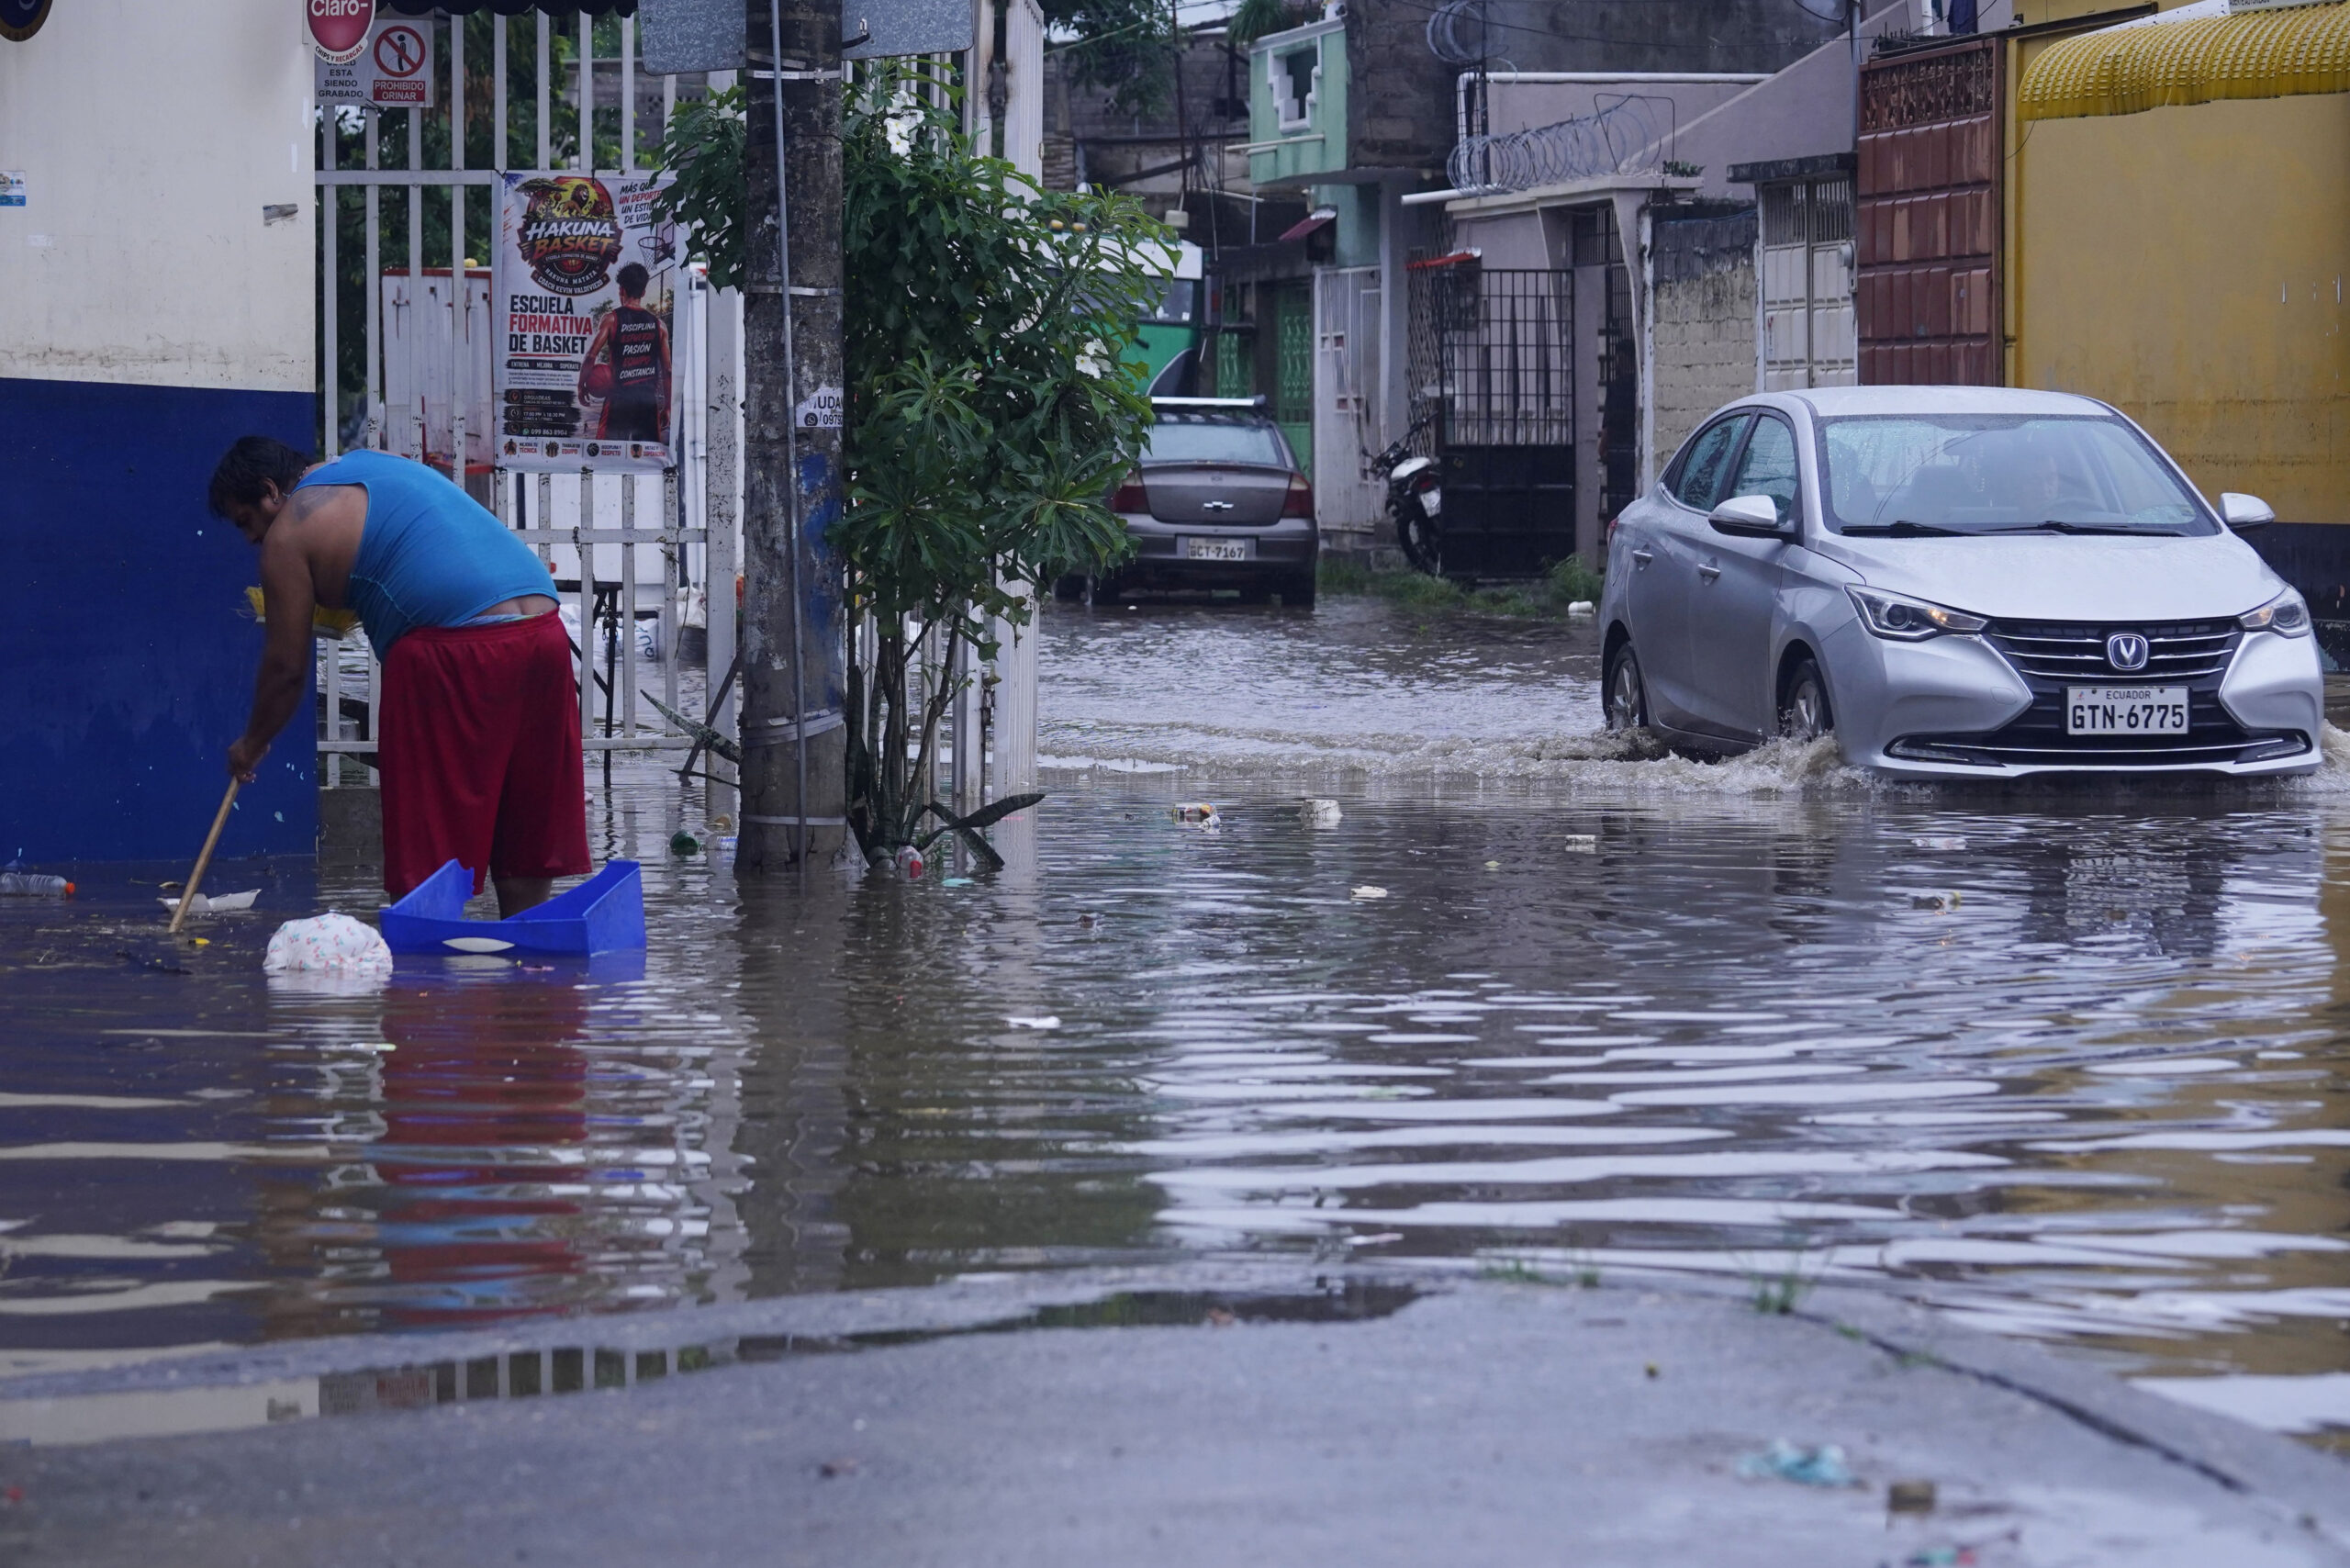
Las fuertes lluvias asociadas al fenómeno de El Niño han dejado viviendas, negocios y vehículos afectados por inundaciones en ciudades como Guayaquil, Machala y Quito. En este contexto, conocer qué cubre un seguro y qué se debe revisar antes de presentar un reclamo adquiere especial importancia para quienes han sufrido daños en sus bienes.
Thomas Morejón, experto en seguros, explica que en Ecuador no suele existir una póliza denominada únicamente “seguro de inundación”. Esta cobertura forma parte de otros seguros y sus alcances dependen de las condiciones contratadas por cada asegurado.
Las inundaciones pueden causar daños en viviendas, locales comerciales, maquinaria, vehículos y enseres. Sin embargo, tener un seguro no significa necesariamente que todos esos perjuicios estén cubiertos.
Morejón dice que la cobertura por inundación suele formar parte de seguros más amplios. En bienes inmuebles y contenidos, como viviendas, locales o bodegas, está incluida dentro del ramo de Incendio y líneas aliadas, específicamente en las coberturas para riesgos de la naturaleza, entre ellos inundaciones, lluvias, deslaves y deslizamientos.
En los vehículos, esta protección generalmente forma parte de las pólizas de todo riesgo. Para el sector del agro, la cobertura se encuentra en el seguro agrícola, mientras que el programa Agro del Ministerio de Agricultura subsidia hasta el 80% de la prima ante el fenómeno de El Niño.
La importancia de estas coberturas también se refleja en las cifras del sector. La Federación Ecuatoriana de Empresas de Seguros (Fedeseg) reportó que, durante el primer semestre de 2026, la cobertura de Incendio y líneas aliadas registró 155 millones de dólares en primas, un 5,7% más que en el mismo período de 2025. En cambio, en vehículos, las primas alcanzaron 225,4 millones de dólares, con un crecimiento de 6,5%.
Uno de los principales consejos para los asegurados es verificar expresamente que la inundación esté incluida en las coberturas contratadas.
Morejón, gerente corporativo de Renovaciones Patrimoniales de Tecniseguros, señala que, para este tipo de riesgos, conviene optar por seguros con cobertura amplia, como las pólizas “todo riesgo” o multirriesgo, que incorporen de manera explícita los riesgos de la naturaleza.
La recomendación la expone porque muchas pólizas básicas cubren únicamente robo, choque o incendio. Por ello, aconseja solicitar por escrito a la aseguradora o al bróker una confirmación de que la inundación está amparada por la póliza.
También considera conveniente revisar o contratar la cobertura antes de la temporada de lluvias. La Secretaría Nacional de Gestión de Riesgos proyecta que los meses más críticos de El Niño se extenderán entre diciembre de 2026 y febrero de 2027.
Antes de enfrentar una emergencia, es importante revisar varios aspectos de la póliza.
Uno de ellos es la suma asegurada. Si el valor declarado es inferior al valor real del bien, la indemnización podría ser proporcionalmente menor. A esta situación se la conoce como infraseguro.
Otro punto clave es el deducible, es decir, el monto o porcentaje que debe asumir el asegurado en cada siniestro. En los riesgos de la naturaleza, este valor puede diferir del que se aplica para otros eventos.
También conviene revisar las exclusiones. Entre ellas pueden figurar daños causados por intentar encender un vehículo inundado o afectaciones a bienes ubicados en sótanos o en zonas no declaradas.
Las pólizas pueden incluir, además, sublímites para determinados eventos, contenidos o servicios de asistencia. En los negocios, otro aspecto relevante es verificar si existe cobertura por lucro cesante durante los días de paralización.
⟫ https://t.co/gSjjoHoDjM |🚨🌧️ Una granizada afectó a barrios del sur de la capital la tarde de este miércoles 4 de noviembre https://t.co/IhzPKyhkk4
— El Comercio (@elcomerciocom) November 4, 2026
Antes de presentar un reclamo, los afectados deben comprobar que la póliza esté vigente y que los pagos se encuentren al día.
También es fundamental confirmar que la inundación sea un riesgo cubierto y conocer cuál es el deducible aplicable. Luego, se recomienda documentar los daños con fotografías y videos, registrar el nivel alcanzado por el agua y evidenciar los bienes afectados antes de realizar cualquier intervención.
Además, es importante proteger a las personas y poner a salvo los bienes que aún puedan rescatarse, pero conservando los elementos dañados hasta la llegada del liquidador. Guardar facturas y presupuestos relacionados con gastos de emergencia y reparación también facilitará el proceso de reclamación.
En el caso de los vehículos afectados por una inundación, la recomendación es no encenderlos ni intentar cargar la batería. Lo adecuado es solicitar el traslado mediante plataforma hacia un taller o concesionario autorizado. En automotores híbridos y eléctricos, esta medida es aún más importante.
El Código de Comercio de Ecuador establece que el asegurado o beneficiario debe informar el siniestro a la aseguradora o a su intermediario dentro de los cinco días hábiles posteriores a conocer el hecho.
Una vez formalizada la solicitud de pago, la aseguradora dispone de 30 días para aceptar o negar el reclamo de forma motivada. Si el reclamo es aceptado, el pago debe efectuarse dentro de los 10 días siguientes.
Las acciones derivadas del contrato prescriben en tres años desde el hecho que las originó. No obstante, si el asegurado desconocía el hecho o estuvo impedido de actuar, ese plazo puede variar, aunque nunca superar cinco años desde el siniestro.
Morejón recomienda realizar el aviso a la aseguradora tan pronto como sea posible, incluso cuando todavía no se cuente con toda la documentación necesaria para completar el trámite.
Más información relacionada con las inundaciones en Ecuador
Debe verificar que la póliza esté vigente, que los pagos estén al día, que la inundación sea un riesgo cubierto y conocer cuál es el deducible aplicable.
Antes de iniciar el reclamo, también se recomienda tomar fotografías y videos de los daños, registrar el nivel del agua, conservar los bienes afectados, guardar facturas de emergencia y reportar el siniestro de inmediato a la aseguradora o al bróker.
No suele existir una póliza denominada exclusivamente “seguro de inundación”.
La cobertura por inundación normalmente forma parte de otros seguros. En viviendas, locales, bodegas y maquinaria está incluida dentro de Incendio y líneas aliadas, mientras que en vehículos suele estar contemplada en las pólizas de todo riesgo.
La persona debe revisar que la inundación y los riesgos de la naturaleza estén expresamente incluidos en la cobertura contratada.
No basta con tener un seguro. Muchas pólizas básicas cubren únicamente robo, choque o incendio. Por ello se recomienda solicitar por escrito a la aseguradora o al bróker una confirmación de que la inundación está amparada por la póliza.
No se debe encender el vehículo ni intentar cargar la batería. La recomendación es solicitar el traslado mediante plataforma a un taller o concesionario autorizado. Intentar encender un automotor inundado podría generar daños adicionales que la aseguradora considere agravados por el asegurado, especialmente en casos de hidro bloqueo.
El asegurado o beneficiario debe notificar el siniestro dentro de los cinco días hábiles siguientes a conocer el hecho.
El Código de Comercio establece este plazo para comunicar la emergencia. Además, la aseguradora dispone de 30 días para aceptar o negar el reclamo una vez formalizada la solicitud de pago, y si lo acepta, deberá pagar la indemnización dentro de los 10 días posteriores.