El marco normativo tributario aplicará una tarifa del 0% del Impuesto al Valor Agregado (IVA) y del Impuesto a la Salida de Divisas (ISD) para la compra e importación de bienes e insumos destinados a generar energía eléctrica en el país, tras la emisión del Decreto Ejecutivo No. 530 suscrito este martes 10 de noviembre de 2026 en Machala. La disposición presidencial reforma el Reglamento para la Aplicación de la Ley de Régimen Tributario Interno para abaratar costos en infraestructura energética, luego de contar con el dictamen favorable emitido por el Ministerio de Desarrollo Económico y Productivo.
Maquinaria y componentes para generar energía eléctrica
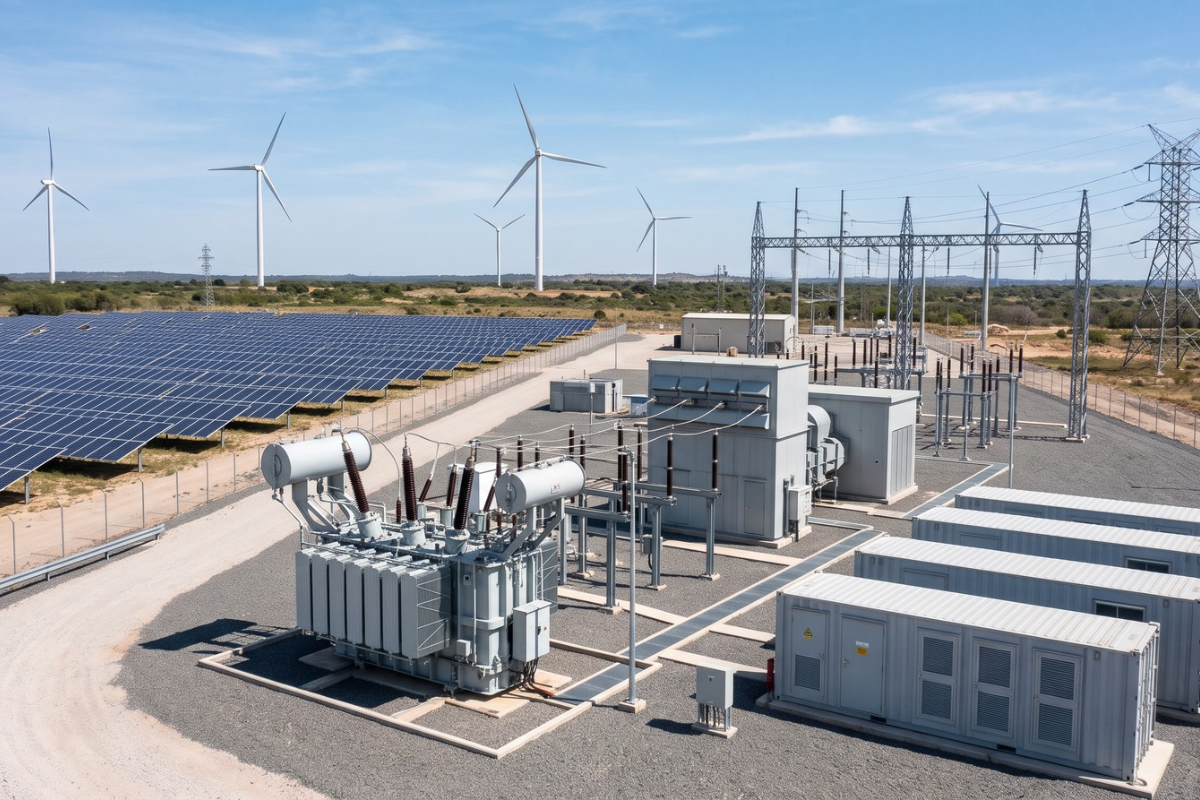
La reforma reglamentaria sustituye íntegramente el artículo 194 del reglamento tributario, extendiendo el beneficio impositivo a turbinas, generadores, inversores, maquinarias, materiales, insumos, componentes, sistemas e instalaciones completas, así como a sus partes, piezas y accesorios.
Estos elementos gozarán de tarifa cero cuando sean utilizados en las fases de instalación, ampliación, rehabilitación, repotenciación, operación técnica o mantenimiento de infraestructuras destinadas a la generación, transmisión, distribución, almacenamiento y comercialización de electricidad en todo el territorio nacional.
Cobertura para fuentes renovables y distritos energéticos
El instrumento reglamentario incorpora tecnologías sustentadas en fuentes solar fotovoltaica, hidroeléctrica, térmica, eólica, geotérmica, mareomotriz, undimotriz, biogás, biomasa e hidrógeno verde. La normativa comprende igualmente a la energía nuclear, a las fuentes de transición y a los sistemas de almacenamiento energético con sus respectivos repuestos.
Asimismo, el articulado incluye de forma expresa a los Distritos Autónomos Energéticos (DAE), ya sea que funcionen conectados o aislados del Sistema Nacional Interconectado mediante esquemas de abastecimiento local, remoto o combinado.
Exención del ISD y requisitos de subpartidas arancelarias
En concordancia con los cambios al IVA, el artículo 2 del documento legal establece una tarifa del 0% del Impuesto a la Salida de Divisas (ISD) para los giros internacionales vinculados a la importación de estos bienes.
No obstante, para que ambas exoneraciones se hagan efectivas, los productos deberán constar obligatoriamente en un listado oficial de subpartidas y de bienes locales que elaborará el Ministerio de Ambiente y Energía junto con el Servicio de Rentas Internas (SRI) y el Servicio Nacional de Aduana del Ecuador (Senae). Las tarifas del 0% entrarán en vigor a partir del día siguiente a la publicación de este catálogo normativo en el Registro Oficial.
Deducción tributaria del IVA pagado durante el año 2026
La transitoria única del Decreto emitido por el Ejecutivo viabiliza un alivio contable para quienes efectuaron adquisiciones previas este año. Los contribuyentes que hayan pagado IVA en compras locales o importaciones de estos insumos entre el 1 de enero de 2026 y la vigencia del decreto podrán registrar dichos valores como gasto deducible en la liquidación del Impuesto a la Renta de 2026.
Este beneficio se concederá siempre que tales montos no hayan sido utilizados como crédito tributario ni compensados con ventas, debiendo los sujetos pasivos mantener el debido sustento documental de las adquisiciones orientadas a generar energía eléctrica.
Preguntas frecuentes
❓ ¿Qué beneficios tributarios se fijaron para generar energía eléctrica en el país?
Se estableció tarifa del 0% de IVA y 0% de ISD para la importación y compra de maquinarias e insumos.
En la sección Maquinaria y componentes para generar energía eléctrica, se detalla que la exoneración cubre generadores, turbinas, paneles e inversores. El esquema ampara etapas de montaje, rehabilitación, operación y mantenimiento técnico en todo el país.
❓ ¿Cuáles son las fuentes de energía contempladas en la tarifa cero de impuestos?
Solar fotovoltaica, hidroeléctrica, eólica, térmica, geotérmica, biomasa, biogás, mareomotriz, nuclear e hidrógeno verde.
El apartado Cobertura para fuentes renovables y distritos energéticos precisa que se incluyen sistemas de almacenamiento y tecnologías de transición. Además, se contempla la infraestructura de los Distritos Autónomos Energéticos (DAE) conectados o aislados de la red nacional.
❓ ¿Desde qué momento regirá la tarifa cero del IVA y del ISD para estos bienes?
Al día siguiente de que se publique en el Registro Oficial el listado técnico de subpartidas arancelarias.
De acuerdo con Exención del ISD y requisitos de subpartidas arancelarias, el catálogo será expedido conjuntamente por el Ministerio de Ambiente y Energía, el SRI y el Senae. Solo los productos clasificados expresamente en dicha nómina oficial accederán a las tarifas del cero por ciento.
❓ ¿Cómo se tratará el IVA cancelado en importaciones previas hechas durante 2026?
Podrá registrarse como gasto deducible para el cálculo del Impuesto a la Renta correspondiente al ejercicio fiscal 2026.
Bajo el subtítulo de Deducción tributaria del IVA pagado durante el año 2026, se aclara que aplica a compras efectuadas desde el 1 de enero de 2026. Como condición legal indispensable, el contribuyente no debe haber utilizado dichos valores previamente como crédito tributario ni solicitado su devolución o compensación.
❓ ¿Qué entidades del Estado tienen a su cargo la aplicación y control de la norma?
El Ministerio de Ambiente y Energía, el Senae, el SRI y el Ministerio de Desarrollo Económico y Productivo.
La coordinación institucional asegura la emisión de los catálogos arancelarios para los proyectos destinados a generar energía eléctrica. Estas dependencias verificarán el cumplimiento de los parámetros tributarios y aduaneros en los despachos de mercancías que ingresen al país.